Domain autogenschweißen.de kaufen?
Wir ziehen mit dem Projekt
autogenschweißen.de um.
Sind Sie am Kauf der Domain
autogenschweißen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain autogenschweißen.de kaufen?
Wann ist ein Fahrzeug ein LKW?
Ein Fahrzeug wird als LKW (Lastkraftwagen) bezeichnet, wenn es speziell für den Transport von Gütern konstruiert ist. Typischerweise verfügt ein LKW über eine Ladefläche oder einen Laderaum, der für den Transport von Waren ausgelegt ist. Zudem weist ein LKW in der Regel eine höhere Nutzlast und eine größere Ladekapazität als ein PKW auf. Darüber hinaus sind LKWs oft mit speziellen Aufbauten wie Kofferaufbauten, Kippern oder Sattelaufliegern ausgestattet, um unterschiedliche Transportaufgaben zu erfüllen. Letztendlich wird ein Fahrzeug als LKW eingestuft, wenn es den gesetzlichen Vorschriften für Lastkraftwagen entspricht und für den gewerblichen Gütertransport genutzt wird. **
Welche Werkzeuge und Ausrüstung benötigt man typischerweise in einer Lkw-Werkstatt? Was sind gängige Reparaturen, die in einer Lkw-Werkstatt durchgeführt werden?
In einer Lkw-Werkstatt benötigt man typischerweise Werkzeuge wie Schraubenschlüssel, Schraubendreher, Hebebühnen und Diagnosegeräte. Gängige Reparaturen sind beispielsweise Motor- und Getriebereparaturen, Bremsen- und Reifenwechsel, sowie Inspektionen und Wartungsarbeiten. Die Werkstatt muss außerdem über Spezialwerkzeuge und Ausrüstung für die Reparatur von Lkw-spezifischen Teilen wie Achsen und Kupplungen verfügen. **

Ähnliche Suchbegriffe für LKW-Unfallversicherung
Top-Angebote
Produkte zum Begriff LKW-Unfallversicherung:
-
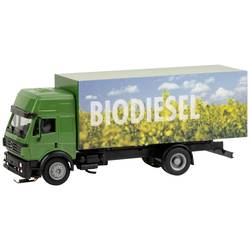
Faller 161436 LKW MB SK Biodiesel Car System H0 FahrzeugMercedes Benz der »schweren Klasse«. Modelljahr des Originals: 1994. Die SK-Baureihe wurde zwischen 1989 und 1998 produziert und dann vom Actros abgelöst. Das Modell ist mit einem Biodiesel-Motiv bedruckt.131,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LEDE 4-polige Plus-/minus-batterieklemmen Für Lkw/fahrzeug X0374Willkommen in unserem Shop! 1. Der 4-polige Batteriepolstecker ermöglicht eine flexiblere und komfortablere Verbindung mit erhöhter Effizienz. 2. Die Verwendung von hochwertigem Messing gewährleistet eine hervorragende elektrische Leitfähigkeit. 3. Nach dem Anschluss an die Stromversorgung liefert der Batteriepol einen stabilen Strom und schützt die Batterie. 4. Er ist für verschiedene Fahrzeuge geeignet, darunter Lkw, Wohnwagen, Wohnmobile, Autoradios usw. 5. Die Installation ist dank des mitgelieferten Inbusschlüssels sehr einfach. Die Pole sind korrosionsbeständig und äußerst langlebig. Spezifikation: Artikeltyp: Batteriepolstecker; Produktmaterial: Messing + Aluminiumlegierung; Funktion: Verbindet die Stromversorgung, stabilisiert den Strom und schützt die Batterie; Größe des Pluspols: ca. 17,5–19,1 mm; Größe des Minuspols: ca. 15,9–17,5 mm; Schraubengröße: ca. 6 mm / 0,2 Zoll Packungsinhalt: 1 x Pluspol, 1 x Minuspol, 1 x Innensechskantschlüssel28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff LKW-Unfallversicherung:
-
Faller 161436 LKW MB SK Biodiesel Car System H0 FahrzeugMercedes Benz der »schweren Klasse«. Modelljahr des Originals: 1994. Die SK-Baureihe wurde zwischen 1989 und 1998 produziert und dann vom Actros abgelöst. Das Modell ist mit einem Biodiesel-Motiv bedruckt.131,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Fahrzeug ein LKW?
Ein Fahrzeug wird als LKW (Lastkraftwagen) bezeichnet, wenn es speziell für den Transport von Gütern konstruiert ist. Typischerweise verfügt ein LKW über eine Ladefläche oder einen Laderaum, der für den Transport von Waren ausgelegt ist. Zudem weist ein LKW in der Regel eine höhere Nutzlast und eine größere Ladekapazität als ein PKW auf. Darüber hinaus sind LKWs oft mit speziellen Aufbauten wie Kofferaufbauten, Kippern oder Sattelaufliegern ausgestattet, um unterschiedliche Transportaufgaben zu erfüllen. Letztendlich wird ein Fahrzeug als LKW eingestuft, wenn es den gesetzlichen Vorschriften für Lastkraftwagen entspricht und für den gewerblichen Gütertransport genutzt wird. **
-
Welche Werkzeuge und Ausrüstung benötigt man typischerweise in einer Lkw-Werkstatt? Was sind gängige Reparaturen, die in einer Lkw-Werkstatt durchgeführt werden?
In einer Lkw-Werkstatt benötigt man typischerweise Werkzeuge wie Schraubenschlüssel, Schraubendreher, Hebebühnen und Diagnosegeräte. Gängige Reparaturen sind beispielsweise Motor- und Getriebereparaturen, Bremsen- und Reifenwechsel, sowie Inspektionen und Wartungsarbeiten. Die Werkstatt muss außerdem über Spezialwerkzeuge und Ausrüstung für die Reparatur von Lkw-spezifischen Teilen wie Achsen und Kupplungen verfügen. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für LKW-Unfallversicherung
-
LEDE 4-polige Plus-/minus-batterieklemmen Für Lkw/fahrzeug X0374Willkommen in unserem Shop! 1. Der 4-polige Batteriepolstecker ermöglicht eine flexiblere und komfortablere Verbindung mit erhöhter Effizienz. 2. Die Verwendung von hochwertigem Messing gewährleistet eine hervorragende elektrische Leitfähigkeit. 3. Nach dem Anschluss an die Stromversorgung liefert der Batteriepol einen stabilen Strom und schützt die Batterie. 4. Er ist für verschiedene Fahrzeuge geeignet, darunter Lkw, Wohnwagen, Wohnmobile, Autoradios usw. 5. Die Installation ist dank des mitgelieferten Inbusschlüssels sehr einfach. Die Pole sind korrosionsbeständig und äußerst langlebig. Spezifikation: Artikeltyp: Batteriepolstecker; Produktmaterial: Messing + Aluminiumlegierung; Funktion: Verbindet die Stromversorgung, stabilisiert den Strom und schützt die Batterie; Größe des Pluspols: ca. 17,5–19,1 mm; Größe des Minuspols: ca. 15,9–17,5 mm; Schraubengröße: ca. 6 mm / 0,2 Zoll Packungsinhalt: 1 x Pluspol, 1 x Minuspol, 1 x Innensechskantschlüssel28,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
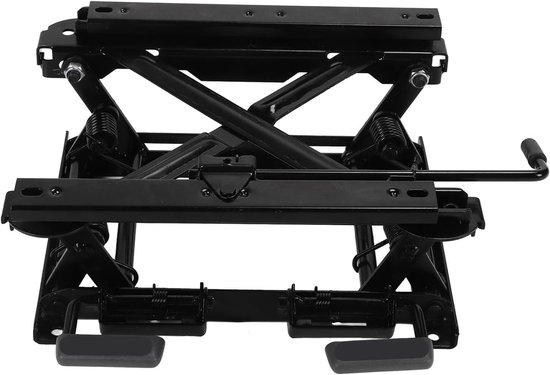
Höhenverstellung Autositze - Schiebeschiene 155mm Hubhöhe - Stahllegierung LKW Sitzhöhe Basis RHD FahrzeugProduktbeschreibung: Verbessern Sie Ihr Sitzerlebnis mit unserer verstellbaren Stuhlbasis. Dieses innovative Produkt ermöglicht es Ihnen, Ihren Stuhl schnell und einfach an Ihre persönlichen Vorlieben anzupassen. Im Folgenden finden Sie die wichtigsten Vorteile und Spezifikationen dieser Stuhlbasis. Vorteile der verstellbaren Stuhlbasis: * Einfache Installation: Dank des benutzerfreundlichen Designs ist die Stuhlbasis einfach zu installieren. Ersetzen Sie einfach die originale Basis durch unsere verstellbare Basis für eine schnelle und mühelose Anpassung. * Anpassbare Höhe: Mit der Möglichkeit, die Höhe Ihres Stuhls um bis zu 155 mm anzupassen, können Sie die perfekte Sitzposition finden, die zu Ihrer Körpergröße und Ihren Komfortbedürfnissen passt. * Universelles Design: Die Stuhlbasis ist so konzipiert, dass sie sich leicht an Ihre Vorlieben anpassen lässt, sodass Sie ein komfortables Sitzerlebnis genießen können, unabhängig von Ihrer Körperform. * Maximale Schiebeentfernung: Der Stu338,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.